2026研发项目辅助账怎么建?先给结论:辅助账必须建,样式不必照搬某一张表。企业应在研发项目立项后,按项目设置“研发支出”辅助账,准确归集当年可加计扣除的研发费用,并在年度汇算清缴后按规定留存备查。真正容易出问题的,不是表格长什么样,而是项目编号、费用凭证、分摊依据和归档目录能不能互相对上。这套工作要与研发项目管理的立项、任务和交付记录衔接起来。
先分清辅助账、明细账和“账外账”
有些企业把财务软件里的研发费用明细账当成辅助账,也有些企业另做一套表,最后和总账对不上。辅助账是按研发项目归集可加计扣除费用的备查账,不是脱离账簿的“账外账”。
财务软件里的研发费用明细账可以作为取数来源。能否直接充当辅助账,现行文件没有统一规定;关键在于能否按项目、按费用类别归集,并与申报数据对应。国家税务总局的答复明确,研发项目立项时就应设置研发支出辅助账,由企业留存备查。
样式有三种选择:继续使用 2015 版样式;使用 2021 版简化样式,即“1 张辅助账+1 张汇总表”;或者参照上述样式自行设计,但应至少包含 2021 版所列数据项,且逻辑关系一致。现行政策下,符合条件的研发费用可按 100% 加计扣除(财政部 税务总局公告 2023 年第 7 号),形成无形资产的按 200% 摊销;享受优惠的前提,是费用能按项目说清楚。
截至 2026 年 11 月,国家税务总局公开渠道未见要求统一更换所谓“2026 版”辅助账的正式文件。如果主管税务机关另有模板要求,以当地口径为准,不要因为网上流传的“新版模板”重复改账。
建账前先定三件事
辅助账建得顺不顺,往往在开账前就决定了。
项目边界和编号。 一个立项项目对应一个辅助账,项目编号要与立项决议、项目计划书、任务记录和验收资料一致。跨年项目沿用同一编号,不要每年重新起号。
责任分工。 研发部门提供项目和人员信息,财务负责科目、凭证和分摊,税务或档案岗位负责留存目录。三方的交付物要能互相引用。
核算口径。 先区分费用化支出和资本化支出,再把研发费用与生产经营费用分开。共用人员、设备或无形资产,要事先确定按实际工时占比等合理方法分摊;没有分摊的部分,不得加计扣除。
| 角色 | 主要输入 | 交付物 |
|---|---|---|
| 研发/项目负责人 | 立项决议、计划书、人员名单、任务与验收记录 | 项目编号、人员与任务清单 |
| 财务 | 会计科目、发票、领料单、工资社保、折旧摊销 | 辅助账、分摊底稿、汇总表 |
| 税务/档案 | 申报表、留存目录、归档规则 | 年度档案与借阅记录 |
这张表把“谁提供什么、最后留下什么”说清楚。责任一清楚,年底补资料的压力会小很多。
2026研发项目辅助账的建账五步
第一步,立项即建账。 登记项目名称、项目编号、研发形式、起止时间、费用化或资本化、项目负责人。立项文件、计划书和决议一并归入项目档案。
第二步,设置项目和费用维度。 在 2021 版数据项的基础上,可以增加内部管理字段,但至少要能按项目、按六类费用、按凭证号追溯。每笔记录写清摘要、金额、凭证号和项目编号。
第三步,按月登记。 工资社保、材料领用、设备折旧、无形资产摊销、委托研发付款,在取得合法凭证后及时入账。不要等到汇算清缴前集中补记。
第四步,分摊共用费用。 共用人员记录工时,共用设备记录机时,共用无形资产记录使用情况。分摊方法、计算过程和结果要留底稿,辅助账登记分摊后的可加计金额,不直接填全部发生额。
第五步,年度汇总核对。 年末根据辅助账编制汇总表,核对项目数量、辅助账合计、总账数据和申报表数据。出现差异要有书面说明,并保留调整依据。
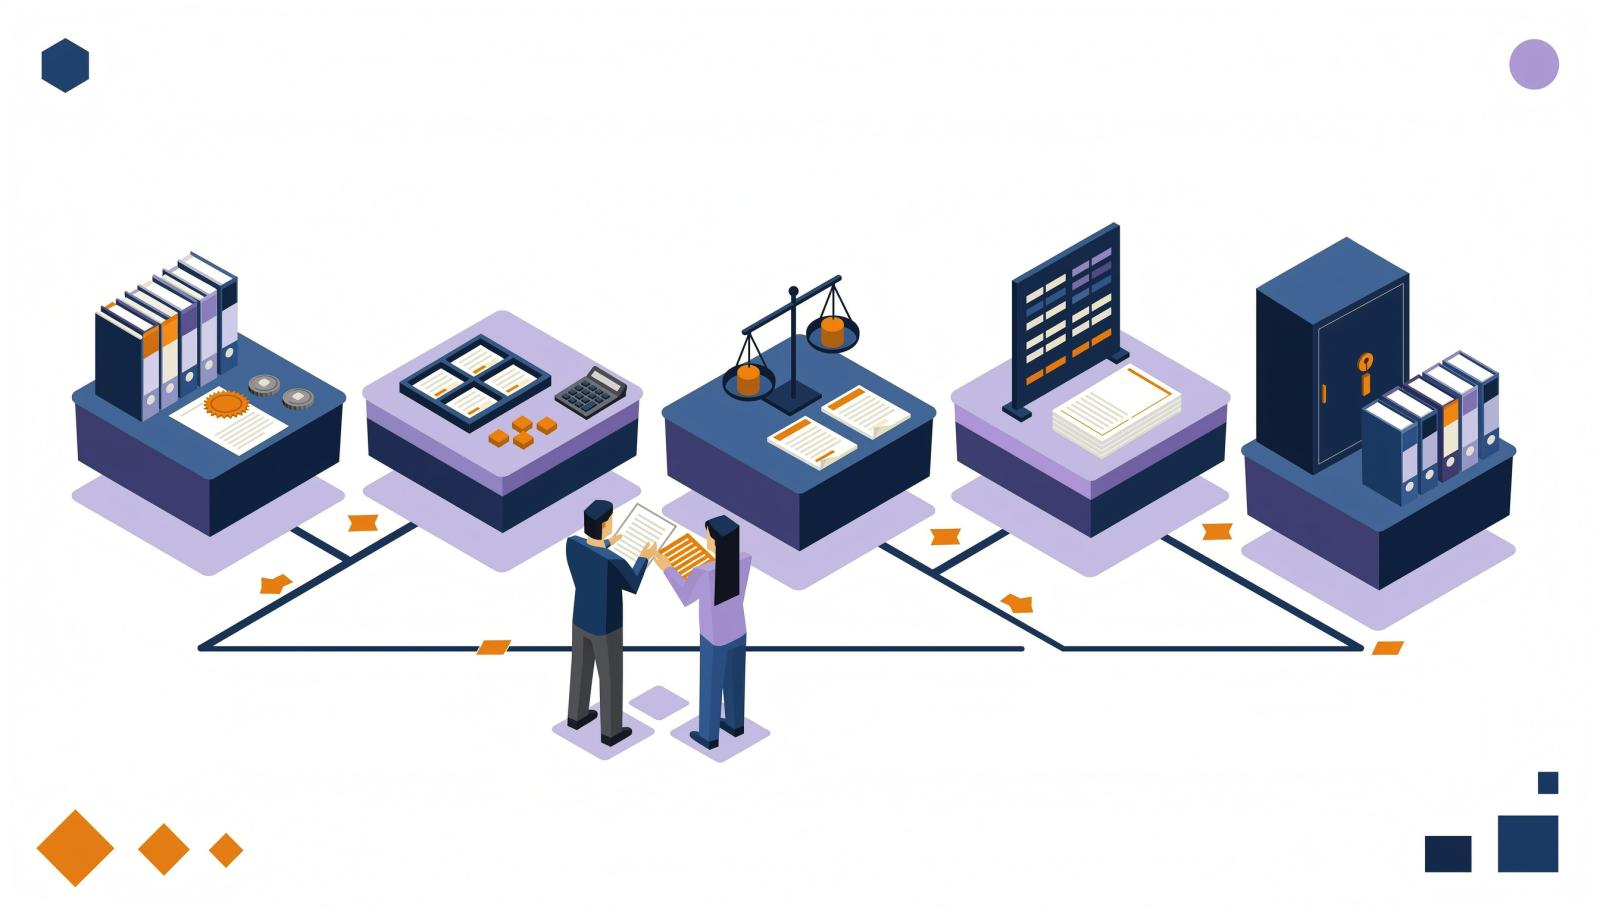
顺序不能倒。立项信息不完整,后面的凭证和分摊就没有归属;月度记录不及时,年度汇总只能靠回忆补。
项目归集:六类费用各放哪里
研发费用按项目归集时,先按政策口径分成六类,再对应到凭证。
| 费用类别 | 主要归集内容 | 关键凭证 | 注意点 |
|---|---|---|---|
| 人员人工 | 工资薪金、五险一金、外聘劳务费 | 工资表、社保单、劳务合同 | 兼岗人员按工时分摊 |
| 直接投入 | 材料、燃料动力、试制模具、设备租赁与维修 | 领料单、发票、租赁合同 | 形成产品对外销售的材料费不得加计 |
| 折旧 | 研发仪器设备折旧 | 固定资产卡片、折旧表 | 共用设备按机时分摊 |
| 无形资产摊销 | 软件、专利、非专利技术摊销 | 摊销表、使用记录 | 共用无形资产按使用情况分摊 |
| 新产品设计费等 | 设计、工艺规程、临床试验、现场试验 | 合同、发票、项目记录 | 与项目直接相关 |
| 其他相关费用 | 图书资料、专家咨询、知识产权申请、差旅会议等 | 发票、合同、审批单 | 不超过可加计研发费用总额的 10% |
需要特别注意三条规则。其他相关费用按全部研发项目统一计算限额,公式为全部项目人员人工等五项费用之和× 10% ÷(1-10%),多项目之间可以调剂。共用资源没有分摊的,不得加计扣除。委托外部研发按实际发生额的 80% 计入委托方研发费用;失败的研发项目,其符合规定的研发费用仍可享受加计扣除。
留存资料:按“一项目一档案”收齐
留存备查不是把凭证装进箱子就算完成。建议按“项目编号+年度”建档,每个项目至少收齐以下资料:
- 项目计划书和企业有权部门的立项决议文件。
- 研发机构或项目组的编制情况、研发人员名单。
- 经科技行政主管部门登记的委托、合作研发合同。
- 研发人员(含外聘)和仪器设备、无形资产的费用分配说明,含使用记录和分摊计算证据。
- 集中研发项目的决算表、费用分摊明细表和实际分享收益比例。
- “研发支出”辅助账及汇总表。
- 已取得的地市级(含)以上科技行政主管部门鉴定意见。
《研发费用加计扣除优惠明细表》(A107012)也应与上述资料一并留存。企业应在完成年度汇算清缴后,把资料归集齐全并整理完成。留存期限从享受优惠当年汇算清缴期结束次日起算,保留 10 年;2026 年度资料按此计算,至少覆盖到 2037 年。
归档目录建议分成四层:项目基本信息、费用与分摊底稿、辅助账及汇总表、验收与鉴定材料。纸质和电子各留一套,电子文件按项目编号命名,避免只靠个人电脑保存;使用项目文档管理功能,可以把归档目录和项目文档放在同一处。
三个高频错误,年底前先自查
只做明细账,没有项目辅助账。 总账能看出研发费用总额,却看不出每个项目花了多少、对应哪些人员材料,核查时很难解释。
凭证与项目对不上。 领料单、发票、工时记录没有项目编号,或者一个凭证跨多个项目却没有分摊说明,辅助账就成了孤证。
共用费用全额进研发。 研发与生产共用的人员、设备、无形资产,没有按合理方法分摊,直接将全部发生额计入研发费用,存在被调整的风险。
年底前可以按下面五项自查:
- 立项项目数与辅助账册数是否一致。
- 辅助账合计与申报表、总账是否对得上。
- 每笔费用是否有凭证号和项目编号。
- 共用人员、设备、无形资产是否有分摊底稿。
- 留存资料是否按项目、按年度形成目录。
禅道在其中的位置
辅助账的准确性,前提是项目过程记录完整。禅道项目管理软件覆盖项目、任务、文档管理等环节,可以把立项信息、任务执行、评审记录和阶段交付物放在同一项目空间,方便财务按项目编号查找、核对和归档。对多项目并行的中大型研发团队,项目管理平台能把业务记录与留存资料放在同一条线上。
需要说明,禅道不替代财务核算,也不自动判断税务口径。金额、分摊方法和申报数据,仍由财务按现行政策确认。
把 2026 研发项目辅助账做成“项目有编号、费用有凭证、分摊有底稿、年度有目录”的常态工作,比临到核查再补资料更省力。政策会更新,这套证据链的逻辑不会变。
参考资料
- 国家税务总局:研发项目立项时应设置研发支出辅助账(2019 年第 41 号公告相关问答)
https://www.chinatax.gov.cn/chinatax/n810356/n3255681/c5165101/content.html - 国家税务总局天津市税务局:研发费用辅助账是不是必须做(2026-06-24)
https://tianjin.chinatax.gov.cn/11200000000/0300/030005/20260624090018812.shtml - 国家税务总局公告 2017 年第 40 号:研发费用税前加计扣除归集范围
https://fgk.chinatax.gov.cn/zcfgk/c100012/c5194758/content.html - 国家税务总局公告 2018 年第 23 号:企业所得税优惠政策事项办理办法
https://www.xjakt.gov.cn/xjakt/c104774/201805/6b836f4292464231891399e7f682699d.shtml - 青岛市科学技术局:2021 年第 28 号公告解读
http://qdstc.qingdao.gov.cn/kjdt/tzgg/202110/t20211016_3645266.shtml - 上海市虹口区人民政府:研发费用加计扣除政策与留存备查资料清单
https://www.shhk.gov.cn/qyfwy/030002/030002001/030002001002/20240409/8aaff5a7-ac66-4d50-b86e-d4657b624ac3.html
文章标题 :2026研发项目辅助账怎么建?项目归集与留存资料要点 ,发布者 :项目管理研究院